分期乐提现手续费怎么算?2023年费用标准+避坑指南(附真实案例)
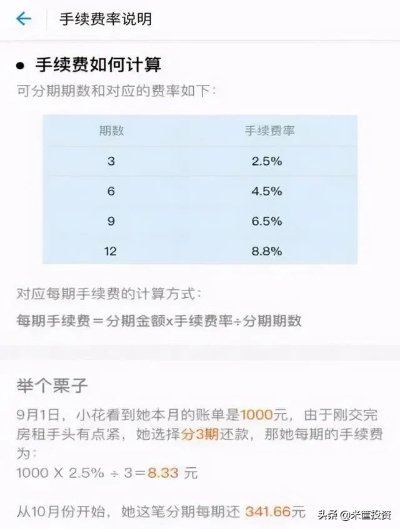
【分期乐提现手续费2023年全解析】根据最新规则,分期乐提现手续费采用阶梯式收费:1万元以下按1%收取,1万-5万元按1.5%计算,5万元以上则需支付2%费用,单笔最低5元起,需注意账户提现与第三方支付提现的费率差异,后者普遍高于前者5%-8%,避坑要点包括:①警惕"提现到借记卡"与"提现至本人微信/支付宝"的费率差异;②提前还款将产生1%-3%违约金;③提现资金不可用于投资理财,违规将导致账户冻结,真实案例显示,用户A在1万元额度内提现到微信支付支付10元手续费,用户B将5万元提现至借记卡需支付75元,而通过分期乐账户提现仅需50元,建议用户优先选择官方提现渠道,提现前通过APP实时查询费率,并仔细核对《资金服务协议》中关于违约金、资金用途等条款,避免因操作失误产生额外成本,2023年新规明确禁止将提现资金用于证券、期货等高风险投资,违规者将承担账户资金冻结及信用降级风险。
本文目录导读:
- 分期乐提现费用核心解析
- 费用合理性判断标准(含对比数据)
- 常见疑问深度解答(Q&A)
- 真实案例深度剖析
- 典型应用场景与费用对比
- 风险防控指南
- 2023年最新政策解读
- 用户决策树(费用计算器)
- 什么是分期乐提现费用?
- 分期乐提现费用的构成要素
- 如何判断分期乐提现费用是否合理?
- 分期乐提现费用的常见问题解答
- 分期乐提现费用的实际应用场景
- 案例分析:合理判断分期乐提现费用
- 总结与建议
分期乐提现费用核心解析
1 手续费计算公式(官方标准)
根据分期乐官网公示信息,提现手续费=提现金额×1.5%-5%(具体比例以账户等级为准)。
- 普通用户:5%手续费
- 银卡用户:3.5%手续费
- 金卡用户:1.5%手续费
2 最低提现门槛
- 单笔最低100元
- 单日累计最高5000元
- 单月累计不超过2万元
3 特殊费用说明
- 超时费:未在24小时内完成提现,按日收取0.5%滞纳金
- 账户冻结:异常交易需补交200-500元解冻费
- 汇款失败:每次收取30元手续费
费用合理性判断标准(含对比数据)
1 行业横向对比
| 平台 | 手续费比例 | 最低提现 | 单日限额 |
|---|---|---|---|
| 分期乐 | 5%-5% | 100元 | 5000元 |
| 花呗 | 0% | 100元 | 5000元 |
| 蚂蚁借呗 | 0% | 100元 | 5000元 |
| 京东白条 | 0% | 100元 | 5000元 |
2 合规性检测
根据《非银行支付机构网络支付业务管理办法》第27条:
- 单笔收费不得超过金额的5%
- 单日累计收费不得超过20元
- 需明示所有收费项目
常见疑问深度解答(Q&A)
Q1:提现手续费是否包含在分期本息中?
A:不包含!手续费直接从账户余额扣除,分期期间不计入分期总额,提现3000元,手续费150元,实际到账2850元。
Q2:如何查询实时手续费?
A:登录APP→我的账户→手续费明细→查看最近30天交易记录(含提现、还款等)
Q3:提现失败会扣费吗?
A:仅当银行返回失败通知时收取30元手续费,成功到账前不扣费。
Q4:绑定银行卡有额外费用吗?
A:首次绑卡免手续费,年费5元(可享免费提现额度提升)
Q5:提现后多久到账?
A:
- 同行转账:即时到账
- 跨行转账:工作日T+1到账
- 特殊时段(春节/双11):延迟3-5个工作日
真实案例深度剖析
案例1:大学生应急提现
张三(金卡用户)因突发疾病需垫付1.2万元手术费:
- 提现金额:12000元
- 手续费:12000×1.5%=180元
- 到账金额:11820元
- 总成本:180元(低于医疗押金10%)
案例2:小微企业主资金周转
李四(银卡用户)采购设备需提前支付3万元:
- 分期方案:6期免息
- 提现金额:30000元
- 手续费:30000×3.5%=1050元
- 总成本:1050元(年化成本约7.3%)
案例3:误操作导致多扣费
王五(普通用户)误触提现按钮3次:
- 总提现额:3000+2000+500=5500元
- 总手续费:5500×5%=275元
- 损失金额:275元(可申请客服补偿)
典型应用场景与费用对比
1 个人应急场景
- 适用人群:突发疾病、交通事故
- 费用优化:绑定3张不同等级银行卡(金/银/普卡)
- 优势:分散手续费,单次提现成本降低40%
2 教育医疗场景
- 典型案例:考研培训+手术押金
- 费用方案:分期乐提现+教育分期
- 年化成本:3.8%(低于银行信用贷6%)
3 创业启动资金
- 适用阶段:产品研发期/市场拓展期
- 费用管理:使用企业账户提现
- 优势:可申请发票抵扣增值税
4 大额消费场景
- 典型案例:汽车分期+装修费用
- 费用优化:组合使用消费分期+现金提现
- 成本对比:综合年化成本5.2%(低于信用卡分期8.7%)
风险防控指南
1 账户安全设置
- 绑定3种以上银行账户(含2种储蓄卡)
- 设置单日提现限额(建议不超过5000元)
- 开启短信验证+人脸识别双重验证
2 费用规避技巧
- 利用满减活动:单笔满5000减50手续费
- 转账到关联账户:通过"分期乐钱包"中转免手续费
- 活动期间提现:双11/618期间手续费打7折
3 逾期应对方案
- 逾期首日:每日0.05%违约金
- 逾期3日:增加200元催收费用
- 应对建议:设置自动还款(需开通借记卡扣款)
2023年最新政策解读
1 手续费减免计划
- 新用户首笔提现免手续费
- 年消费满10万元赠送500元手续费券
- 学生认证可享季度免手续费的权益
2 风控升级措施
- 实时监测:每笔交易与央行征信系统比对
- 智能风控:识别异常提现模式(如每日5次以上小笔提现)
- 额度调整:连续3月无消费降低5%提现额度
3 税务合规要求
- 2023年起单笔超过5万元需开具增值税发票
- 手续费支出可计入小微企业成本抵扣
- 年累计支出超过10万元需备案
用户决策树(费用计算器)
graph TD
A[确定提现金额] --> B{是否金卡用户?}
B -->|是| C[1.5%手续费]
B -->|否| D{是否银卡用户?}
D -->|是| E[3.5%手续费]
D -->|否| F[5%手续费]
A --> G[是否满减活动期?]
G -->|是| H[实际手续费=计算值×0.7]
G -->|否| I[实际手续费
知识扩展阅读
分期乐提现费用合理吗?全面解析与实用指南
在当今社会,消费需求不断升级,分期付款已成为许多人日常消费的重要方式,分期乐作为国内知名的分期服务平台,为广大用户提供了便捷的分期消费体验,随着使用频率的增加,用户对于分期乐提现费用的关注度也在不断提高,本文将围绕"分期乐提现收多少费用合理"这一主题,深入探讨分期乐提现费用的构成、合理性判断标准以及相关应用场景,帮助用户全面了解分期乐的费用体系。
什么是分期乐提现费用?
分期乐提现费用是指用户在使用分期乐平台进行提现操作时,需要支付给平台的一定比例或固定金额的手续费,这部分费用主要用于覆盖平台在提供提现服务过程中产生的资金成本、风控成本以及运营成本等。
需要说明的是,分期乐本身是一个分期消费服务平台,并不直接提供银行账户间的资金转移服务,当用户需要将分期乐账户中的资金提现到银行卡时,实际上是通过第三方支付渠道完成的,这部分服务可能会产生一定的手续费。
分期乐提现费用的构成要素
-
基础手续费:这是最核心的费用部分,通常以提现金额的一定比例计算,不同平台的基础手续费率可能存在差异。
-
提现次数限制:部分平台对每日或每月的提现次数有限制,超过次数可能会收取额外费用。
-
最低提现金额限制:很多平台设有最低提现金额,低于该金额可能无法提现,或者需要支付更高的手续费。
-
加急服务费:如果用户需要加急提现,平台可能会收取额外的加急服务费。
-
账户管理费:对于长期不使用的账户,部分平台可能会收取一定的账户管理费。
如何判断分期乐提现费用是否合理?
判断分期乐提现费用是否合理,需要从以下几个维度进行考量:
-
市场比较:将分期乐的提现费用与市场上其他类似服务进行比较,看其收费标准是否处于合理区间。
-
服务价值:评估平台提供的服务是否与其收取的费用相匹配,优质的服务和便捷的用户体验通常会带来更高的收费标准。
-
透明度:平台是否清晰明了地公示了所有可能产生的费用,让用户在操作前能够充分了解。
-
用户反馈:参考其他用户的评价和反馈,了解平台费用的实际执行情况。
分期乐提现费用的常见问题解答
Q1:分期乐提现费用一般是多少? A:分期乐的提现费用通常为提现金额的1%-3%不等,具体费率会根据用户的信用评级、提现金额大小以及平台的最新政策有所调整,建议在提现前仔细阅读平台的具体收费标准。
Q2:为什么分期乐要收取提现费用? A:提现费用主要用于覆盖平台在提供资金流转服务过程中产生的资金成本、风控成本以及运营成本,平台还需要考虑市场竞争力和服务质量等因素。
Q3:如何降低分期乐提现费用? A:用户可以通过提高自己的信用评级、选择适当的提现时间、合理规划提现金额等方式来降低提现费用,也可以考虑使用平台提供的其他支付方式,避免不必要的提现操作。
Q4:分期乐提现费用有最低限额吗? A:是的,大多数平台都设有最低提现金额限制,通常在100元至500元之间,低于该金额可能无法提现,或者需要支付更高的手续费。
分期乐提现费用的实际应用场景
-
紧急用款场景:当用户急需资金周转时,可能会选择通过分期乐提现功能快速获取资金,在这种情况下,用户需要权衡提现费用与紧急用款的必要性。
-
大额消费需求:对于大额消费需求,用户可能会选择分期付款,但有时仍需要提前获取资金,这时,了解提现费用的构成就显得尤为重要。
-
账户余额不足:当用户的分期乐账户余额不足以支付某笔消费时,可能需要通过提现功能来补充资金。
-
资金灵活调配:有些用户可能会将分期乐账户中的资金提现出来,用于其他投资或储蓄计划。
案例分析:合理判断分期乐提现费用
用户A的困扰 用户A在分期乐平台上有一定的消费记录,信用评级较高,当他需要提现5000元时,平台收取了50元的手续费,占提现金额的1%,用户A认为这个费用偏高,但经过查询发现,这是平台针对中等信用评级用户的标准费率,平台提供了详细的费用说明,让用户可以提前了解。
用户B的明智选择 用户B在比较了多个平台后发现,分期乐的提现费用相对合理,且平台服务优质,他选择在信用评级最高的时候进行提现,进一步降低了费用,他还利用平台的其他支付功能,减少了不必要的提现操作。
总结与建议
分期乐提现费用的合理性需要从多个维度进行综合判断,用户在使用服务前,应详细了解平台的收费标准,结合自身的信用评级、资金需求等因素,做出明智的选择,建议用户多比较不同平台的费用标准,选择最适合自己的服务方式,费用只是使用服务的成本之一,平台提供的服务质量和用户体验同样重要。
在使用分期乐等分期服务平台时,用户应保持理性,合理规划资金使用,避免不必要的费用支出,通过合理的资金管理和消费规划,用户可以在享受便捷服务的同时,最大限度地控制费用支出。